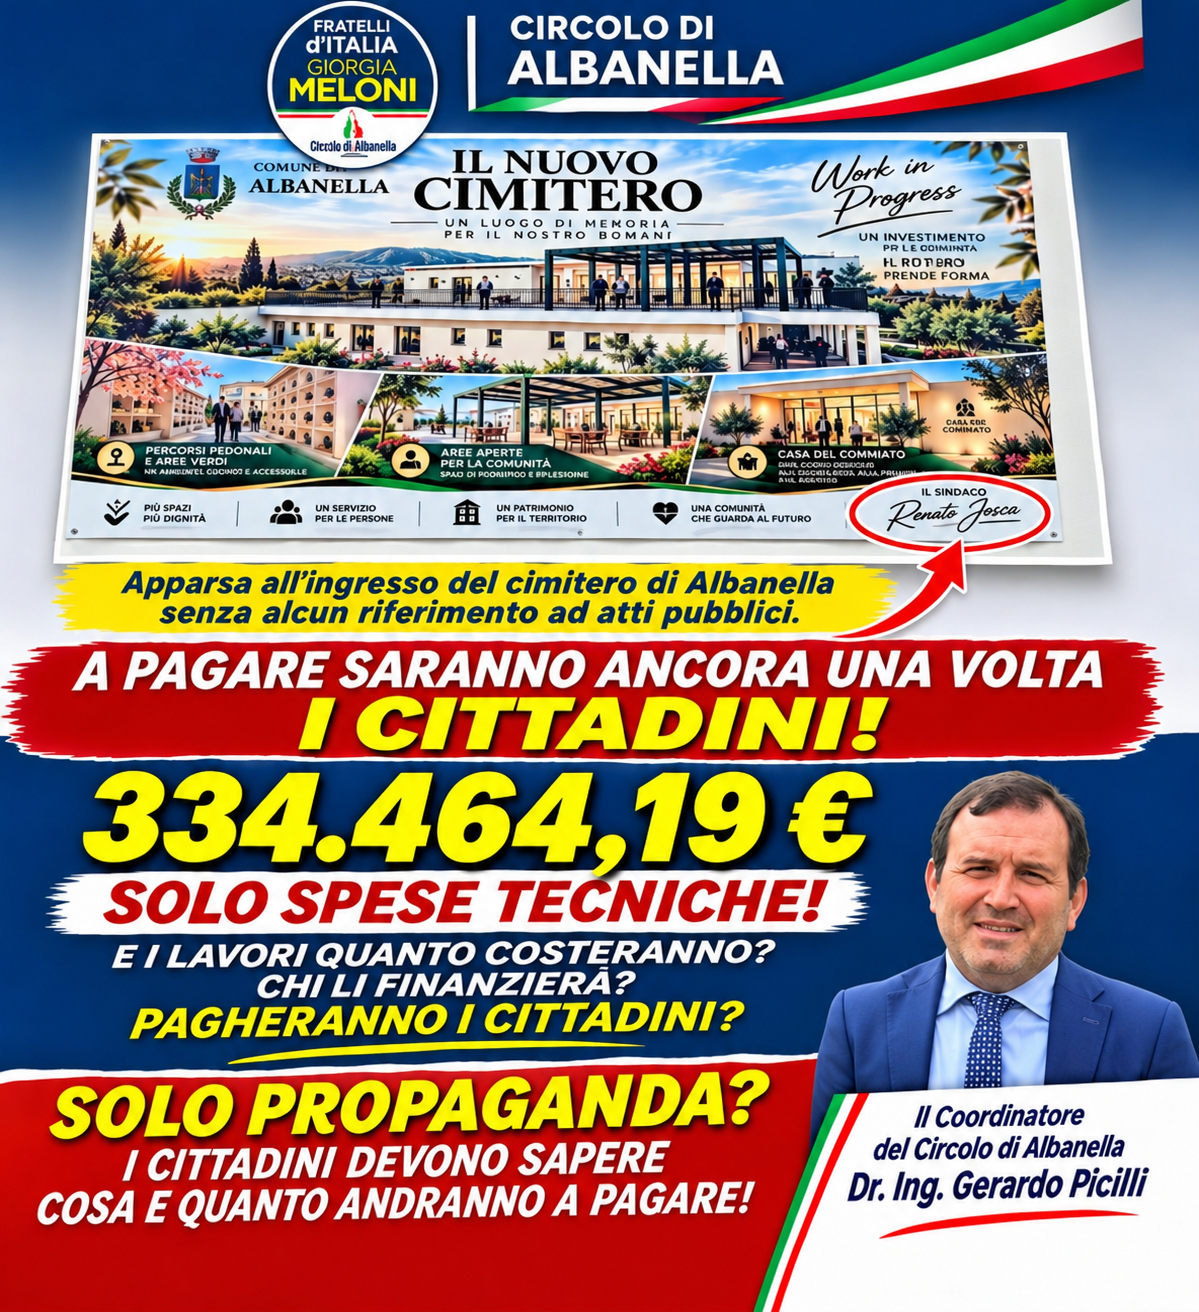

Due milioni di euro di investimento programmato, oltre 334.000 euro di incarichi professionali e interrogativi sulla copertura finanziaria.
L’assessore al Bilancio chiarisca: la procedura è pienamente sostenibile e conforme alle norme contabili? Perché non valorizzare i tecnici del Comune? E perché affidare già la direzione lavori prima della gara per la realizzazione dell’opera?
Un progetto importante, ma i conti devono tornare


Ad Albanella continua a far discutere il progetto di ampliamento del cimitero comunale, recentemente presentato anche attraverso un grande manifesto affisso all’ingresso della struttura, con immagini del futuro complesso e la firma del sindaco Renato Josca.
Un’opera che potrebbe certamente rispondere alle esigenze della comunità, ma sulla quale emergono interrogativi di natura economica, amministrativa e contabile che meritano risposte puntuali.
Dall’esame delle determinazioni e dei documenti di bilancio comunale risultano infatti due affidamenti di servizi tecnici per complessivi 334.464,19 euro.
Nel dettaglio:
- 312.553,73 euro, con Determinazione R.G. n. 63 del 6 febbraio 2026, per progettazione, coordinamento della sicurezza, direzione lavori, contabilità e misura;
- 21.910,46 euro, con Determinazione R.G. n. 309 del 4 maggio 2026, per relazione geologica, indagini, prove di laboratorio e direzione lavori geologica.
Parliamo di oltre 334.000 euro per prestazioni tecniche, senza che tale importo rappresenti il costo materiale della costruzione!
Il programma triennale delle opere pubbliche 2026–2028 indica infatti un investimento complessivo di 2 milioni di euro, articolato in un milione nel 2026 e 500.000 euro per ciascuna delle due annualità successive.
Nel 2025 previsti 700.000 euro. Ma quanti ne sono entrati?
Il capitolo di entrata 536/0 del bilancio comunale reca una denominazione particolarmente significativa:
«Ampliamento cimitero comunale – da autofinanziarsi con fondi dei cittadini».
Nel 2025 erano previste entrate per 700.000 euro.
Eppure, dal rendiconto della gestione 2025 emerge che su tale capitolo non risultano nuovi accertamenti né riscossioni di competenza. Sono stati riscossi soltanto 7.193,09 euro relativi a crediti di esercizi precedenti, mentre risultano ancora da riscuotere 80.585,01 euro di residui attivi.
Nel bilancio 2026 la previsione sale addirittura a un milione di euro.
È importante precisare che una previsione di entrata non coincide necessariamente con una somma già incassata e che la normativa contabile non impone, in ogni circostanza, di riscuotere integralmente le entrate prima di assumere un impegno.(combinato disposto degli articoli 179, 183 e 191 del D.Lgs. 267/2000 (TUEL)).
Tuttavia, dopo il risultato registrato nel 2025, appare necessario conoscere gli elementi sui quali si fonda la nuova previsione.
Quali sono i titoli giuridici, gli accertamenti e le condizioni finanziarie che consentono di sostenere gli incarichi già affidati?
Le domande all’assessore al Bilancio
Alla luce di questi dati, rivolgiamo pubblicamente alcune domande all’assessore al Bilancio del Comune di Albanella.
Primo: considerato che il rendiconto 2025 registra zero nuovi accertamenti sul capitolo 536/0, quali elementi hanno giustificato la previsione di un milione di euro per il 2026 (oramai giunto alla fine)?
Secondo: alla data del 6 febbraio 2026, quando è stata adottata la determina di aggiudicazione dei principali servizi tecnici, quale bilancio era vigente e quali risorse garantivano la copertura dell’impegno?
Terzo: quanti euro risultavano effettivamente accertati e riscossi sul capitolo 536/0 alle date del 6 febbraio e del 4 maggio 2026?
Quarto: quali atti, documenti e verifiche contabili hanno consentito al responsabile finanziario di attestare la copertura delle obbligazioni assunte?
Quinto: qualora le entrate previste dalle future concessioni cimiteriali non dovessero concretizzarsi, con quali risorse saranno pagati i professionisti incaricati?
Non si tratta di sostenere che sia stata commessa un’irregolarità, sia chiaro! Si tratta di chiedere che venga chiarito, attraverso documenti verificabili, se la procedura rispetti pienamente le disposizioni del TUEL e i principi della contabilità armonizzata.
Perché non affidare la progettazione all’Ufficio Tecnico Comunale?
Esiste poi un interrogativo che riguarda la gestione delle risorse pubbliche.
Prima di impegnare oltre 334.000 euro in incarichi professionali esterni, è stata valutata concretamente la possibilità di utilizzare le professionalità presenti nell’Ufficio Tecnico Comunale?
Il Comune dispone di personale tecnico qualificato, la cui competenza potrebbe rappresentare una risorsa importante per la progettazione e la gestione delle opere pubbliche.
Ma proprio per questo sarebbe utile conoscere se sia stata effettuata una ricognizione delle risorse interne e se siano state valutate soluzioni alternative, come una progettazione interna, un gruppo di lavoro misto o l’esternalizzazione delle sole prestazioni specialistiche non disponibili nell’organico comunale.
Una scelta organizzativa diversa avrebbe consentito di risparmiare parte della spesa, valorizzando contemporaneamente le professionalità dell’Ente?
È una domanda che riguarda la buona amministrazione e l’impiego responsabile del denaro pubblico.
Direzione lavori già affidata: perché non aspettare?
Un ulteriore aspetto riguarda la composizione dell’incarico principale.
La Determinazione R.G. n. 63/2026 comprende non soltanto la progettazione, ma anche la direzione lavori, la contabilità, la misura e il coordinamento della sicurezza in fase esecutiva.
Si tratta di attività che saranno necessarie nella fase di realizzazione dell’opera. Ma resta una domanda di opportunità amministrativa:
Perché impegnare contrattualmente anche le prestazioni relative alla fase esecutiva quando non risulta ancora documentata, negli atti esaminati, l’aggiudicazione della gara per i lavori?
Non sarebbe stato opportuno valutare un affidamento successivo, una volta definito il progetto esecutivo, verificata la disponibilità delle risorse e avviata la procedura per la costruzione?
E soprattutto: quali somme sono effettivamente esigibili dai professionisti nella fase attuale e quali soltanto al verificarsi delle successive condizioni contrattuali?
Sono aspetti che potrebbero incidere significativamente sulla programmazione finanziaria dell’intervento.
E se i cittadini non prenotassero i nuovi loculi?
È forse questa la domanda più importante.
Il progetto viene presentato come un investimento da autofinanziare attraverso fondi dei cittadini. Ma cosa accadrebbe se le prenotazioni e le concessioni cimiteriali non producessero le entrate previste?
Gli incarichi professionali, una volta validamente affidati e nei limiti delle prestazioni contrattualmente dovute, generano obbligazioni che il Comune è tenuto a onorare.
Se le entrate attese non dovessero arrivare, il Comune dovrà ricorrere ad altre risorse del proprio bilancio? Saranno necessari nuovi stanziamenti? E quali servizi o investimenti potrebbero risentirne?
Sono interrogativi che meritano risposte prima di procedere con ulteriori impegni.
Loculi da circa 1.300 a 2.500 euro? E il 70% da versare subito?
C’è infine una questione che riguarda direttamente le famiglie di Albanella.
Secondo informazioni riportate da fonti giornalistiche locali, i loculi cimiteriali della precedente disponibilità, ormai esaurita, avrebbero avuto un costo di circa 1.300 euro, mentre per quelli previsti dal nuovo ampliamento si parlerebbe di 2.500 euro.
Se tali cifre fossero confermate, si tratterebbe di un aumento di circa il 92%.
Sempre secondo le informazioni circolate, sarebbe previsto un anticipo del 70% al momento della prenotazione.
In termini concreti, su un loculo da 2.500 euro una famiglia dovrebbe versare immediatamente 1.750 euro, con un saldo successivo di 750 euro.
Una richiesta economicamente significativa, soprattutto per pensionati, famiglie monoreddito e cittadini che potrebbero incontrare difficoltà nel sostenere una spesa così elevata in un’unica soluzione.
Da qui nasce un’ulteriore domanda all’amministrazione comunale e all’assessore al Bilancio:
Non sarebbe stato opportuno valutare una formula meno gravosa, chiedendo ai cittadini un anticipo del 30%, anziché del 70%, e prevedendo che il Comune anticipasse temporaneamente la restante quota, con un piano di rientro graduale e sostenibile?
Con questa soluzione, su un loculo da 2.500 euro, il cittadino verserebbe inizialmente 750 euro anziché 1.750 euro.
La differenza di 1.000 euro potrebbe rappresentare un sollievo concreto per molte famiglie.
Ma proprio questa dovrebbe essere una delle valutazioni di un’amministrazione: non soltanto come finanziare un’opera, ma come distribuire nel tempo il suo costo senza imporre anticipi eccessivamente gravosi ai cittadini.
È stato elaborato un piano economico-finanziario che confronti diverse percentuali di anticipo? Sono state valutate forme di rateizzazione? Quali sono le ragioni tecniche e contabili che avrebbero portato a richiedere il 70% alla prenotazione?
Anche su questo attendiamo chiarimenti, insieme alla pubblicazione delle tariffe ufficiali e delle condizioni effettivamente approvate.
Prima la trasparenza, poi gli annunci
Nessuno mette in discussione l’importanza di garantire un cimitero dignitoso, sicuro e adeguato alle esigenze future.
Ma programmare un’opera pubblica significa anche dimostrarne la sostenibilità, valutare le alternative disponibili e assicurare la massima trasparenza nella gestione delle risorse.
Il grande manifesto apparso all’ingresso del cimitero presenta immagini suggestive del futuro complesso e la firma del sindaco Renato Josca.
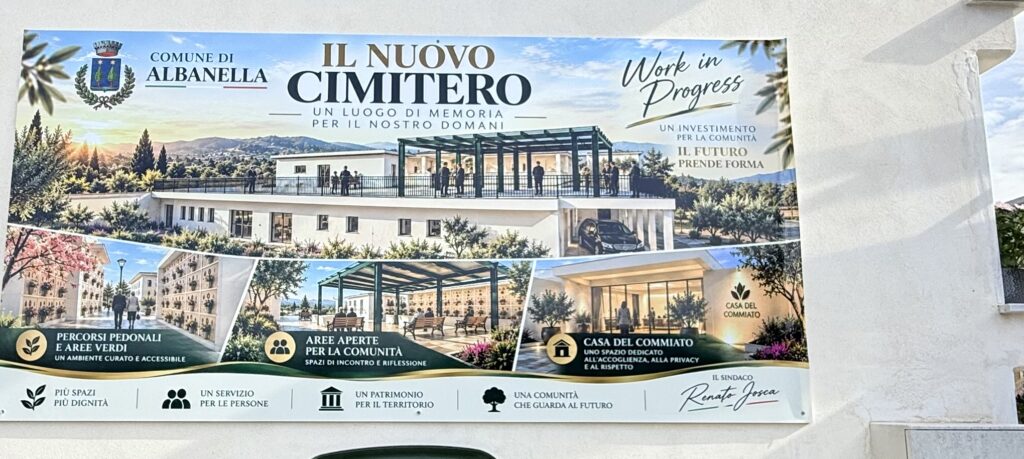 Nella fotografia del manifesto, tuttavia, non compaiono informazioni sull’importo complessivo, sulle fonti di finanziamento e sui tempi previsti per la realizzazione.
Non sarebbe stato più utile accompagnare quelle immagini con un quadro economico chiaro, indicando ai cittadini quanto costerà realmente l’intervento e come verrà finanziato?
L’amministrazione Josca e l’assessore al Bilancio chiariscano pubblicamente questi aspetti, rendendo disponibili gli atti e i dati contabili necessari.
Perché la questione non è essere favorevoli o contrari all’ampliamento del cimitero.
La questione è sapere se l’investimento sia finanziariamente sostenibile, se siano state valutate soluzioni meno onerose, se i costi richiesti alle famiglie siano proporzionati e chi dovrà sostenere gli obblighi economici qualora le entrate previste non si realizzassero.
I cittadini di Albanella hanno diritto di sapere non soltanto come sarà il nuovo cimitero, ma quanto costerà, come sarà finanziato, quanto dovranno anticipare e chi pagherà il conto.
La trasparenza amministrativa comincia dalle risposte, non dalle immagini dei progetti.
NB: È doveroso precisare che il presente articolo non intende in alcun modo mettere in discussione la competenza, la professionalità, la qualificazione e l’operato dei tecnici incaricati, ai quali non viene mossa alcuna contestazione di carattere professionale né la legittimità degli atti. Le osservazioni e gli interrogativi sollevati riguardano esclusivamente le scelte politico-amministrative dell’Amministrazione comunale.
Documentazione consultata:
- Determinazione R.G. n. 286 del 12/06/2025
- Determinazione R.G. n. 63 del 06/02/2026
- Determinazione R.G. n. 309 del 04/05/2026
- Deliberazione C.C. n. 7 del 21/03/2025
- Deliberazione C.C. n. 8 del 30/03/2026
- Programma triennale dei lavori pubblici 2025–2027 – Scheda E
- Programma triennale dei lavori pubblici 2026–2028 – Scheda D
- Bilancio di previsione 2026–2028 – Capitolo entrata 536/
- Bilancio di previsione 2026–2028 – Capitolo spesa 2734/0
- Rendiconto della gestione 2025 – Capitolo entrata 536/0
Views: 77